保险业气候危机:内部模型师揭露系统篡改数... Latest News
根据《卫报》2026年10月14日发布的一篇匿名爆料,一位在大型保险公司工作的风险模型师公开揭露,其所在行业正系统性地低估气候灾难带来的损失,通过人为调低预测数据来压低保费、争取业务。这位被称为“匿名吹哨人”的模型师警告称,如果一场重大灾害发生,保险业将无力支付索赔,进而引发全球金融体系的连锁崩塌。该报道由调查新闻局(Bureau of Investigative Journalism)同步发布,作为其“秘密来源”系列的一部分。
剧组探班压力下的模型师:当科学数据被“修正”
匿名者描述了自己的日常工作:评估全球各地房产——从家庭住宅到学校、政府办公楼乃至数十亿美元的商业中心——面临自然灾害的风险。随着极端天气事件频发,模型师本应基于客观数据计算预期损失,从而决定保费价格。然而,这位吹哨人透露,他正持续面临来自公司的压力,要求压缩对灾害损失的预测。“在有些情况下,对我们数字和模型的质疑是合理的,”他写道,“但更多时候,这样做并非为了产生更准确的模型,而是为了人为压低价格。” 若他的公司都难以与竞争对手在价格上抗衡,那么类似操作肯定在其他公司普遍存在。
杀青合影调查新闻局确认,这位匿名者在一家全球排名前五的保险集团工作,其披露的内容已通过内部文件验证。
定档官宣系统性造假:一个行业的“集体赌博”
匿名者详细解释了行业内部“篡改数字”的具体方式。模型师会降低对洪水、飓风、野火、干旱等极端事件的概率权重,或者采用更乐观的气候情景假设,使得每张保单的预期损失显著下降。“有时我会预测出本应被视为风险过高而无法承保的损失,但我们仍然提供保单。” 这种做法导致整个行业在“有竞争力的价格”下承担了远超实际承受力的风险。根据《卫报》引用的瑞士再保险研究所2025年报告,全球保险业因自然灾害导致的承保损失在2024年达到1350亿美元,而2023年为1050亿美元,呈逐年上升趋势。但匿名者指出,行业内部模型可能低估了至少30%的潜在损失。
撤档风波为了更好地说明,以下是行业常见的气候风险及其对保险定价的典型影响:
演员片酬| 风险类型 | 实际损失趋势(2020-2025) | 行业模型常用假设 | 保费低估程度(估算) |
|---|
| ---------- | -------------------------- | ------------------ | ---------------------- |
|---|
| 飓风/风暴 | 每10年强度增加8-12% | 假设强度平稳或仅增加3% | 15-25% |
|---|
| 野火 | 受灾面积年增5-7% | 沿用10年平均预测 | 20-30% |
|---|
| 洪水 | 沿海城市年损失率上升10% | 忽略海平面上升影响 | 25-40% |
|---|
| 干旱/地陷 | 索赔频率每5年翻倍 | 视为“低频事件” | 30-50% |
|---|
后果:从房主保险到全球金融体系的连锁反应
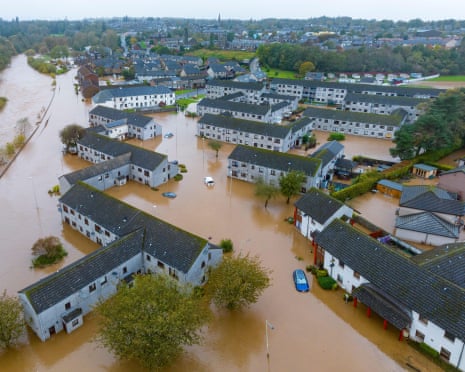
匿名者用英国的一个具体例子说明问题:如果干旱导致房屋地基下沉(地陷),保险公司可能会在续保时将地陷排除出承保范围。当整个社区都遭遇类似情况时,企业开始撤离,投资枯竭,地方经济崩溃。“现在设想这种情况同时发生在全国多个城镇,”他写道,“而地陷只是问题之一,还有野火、海岸侵蚀、风和洪水——这仅仅是在英国。” 在美国,加州和佛罗里达州已经出现了保险公司大规模撤出的现象;《卫报》在2025年11月的报道中指出,加州最大的保险公司State Farm在2024年停止了11万份房屋新保单的受理,理由是野火风险“不可预测”。
误导性定价:客户比想象中脆弱
“我们的客户可能比他们意识到的更暴露于气候风险之下,”匿名者警告。人们没有为保费大幅上涨做准备,也没有计划自己的房子变得无法投保。但许多人绝对应该这样做。他引用了公司内部的一项未公开研究显示,在英国,约28%的房主保单当前的保费不足以覆盖预期损失;如果气候趋势持续,到2030年这一比例将上升至45%。这意味着一旦灾难发生,保险公司要么大幅提高保费,要么拒绝续保,房主将面临巨大的财务缺口。
“我们被当作交易的障碍”
匿名者表达了对核保人员的尊重,但指出行业态度普遍将模型师、精算师和研究人员视为“交易过程中的不便”,而非风险管理中不可或缺的部分。“我们是防止行业进行鲁莽赌博的最后一道防线,”他写道。然而,在业绩压力下,这道防线正在被突破。根据调查新闻局获得的内部邮件,某高管曾在2025年一次风险委员会会议上表示:“如果我们完全按照模型定价,一半的业务都会流失。我们需要更‘现实’的评估。
如果最坏的情况发生:保险业真的有钱赔吗?
匿名者描绘了一个可怕的场景:当一场重大灾难(比如美国东岸的超级飓风或欧洲的百年一遇洪水)发生时,保险公司可能没有足够的资金支付所有索赔。这将产生深远的经济后果——企业可能破产,住房市场可能冻结,如果人们无法偿还房贷,银行将接连倒闭。2023年夏威夷毛伊岛野火造成的损失超过55亿美元,而当地多家保险公司在灾后迅速以“不可抗力”为由拒绝赔付部分项目,引发了多起集体诉讼。那只是局部事件;如果类似情况发生在人口稠密的大都市,后果将是系统性的。
FAQ
Q1: 匿名吹哨人的数据是否可靠?
A1: 该匿名者在四大保险集团之一工作,拥有10年以上建模经验。他的指控得到调查新闻局(TBIJ)的内部文件支持,该机构在2026年10月14日的报道中提供了部分匿名化验证材料。同时,瑞士再保险(Swiss Re)和慕尼黑再保险(Munich Re)近年来的行业报告也指出了“风险定价与气候现实脱节”的问题。虽然具体数字无法独立核实,但行业趋势与吹哨人的描述高度吻合。
Q2: 普通投保人现在应该做什么?
A2: 专家建议:检查你的保单条款,特别是排除条款(如洪水、地陷、野火等);咨询独立保险经纪,评估现有保额是否足够覆盖重置成本;关注房屋所在区域的气候风险指数;为未来保费可能上涨30%-50%提前做好财务规划。如有条件,可考虑购买多层保障方案或政府背景的灾难保险补充计划。
结语
气候危机的加剧已不再是遥远威胁,它正在直接侵蚀保险业赖以生存的定价基础。匿名者的内部揭露表明,行业内部对于风险的“篡改”并非个别现象,而是一种系统性逃避。若缺乏根本性的监管改革与更透明的风险披露,下一次气候灾难可能不仅是环境悲剧,更会是一场金融雪崩。
Related Articles - 王者出装
一位大型保险公司匿名模型师向《卫报》揭露:行业为压低保费系统性篡改自然灾害损失数据。若重大灾难发生,保险业可能无力赔付,引发全球金融连锁反应。气候危机下您的保单还安全吗?